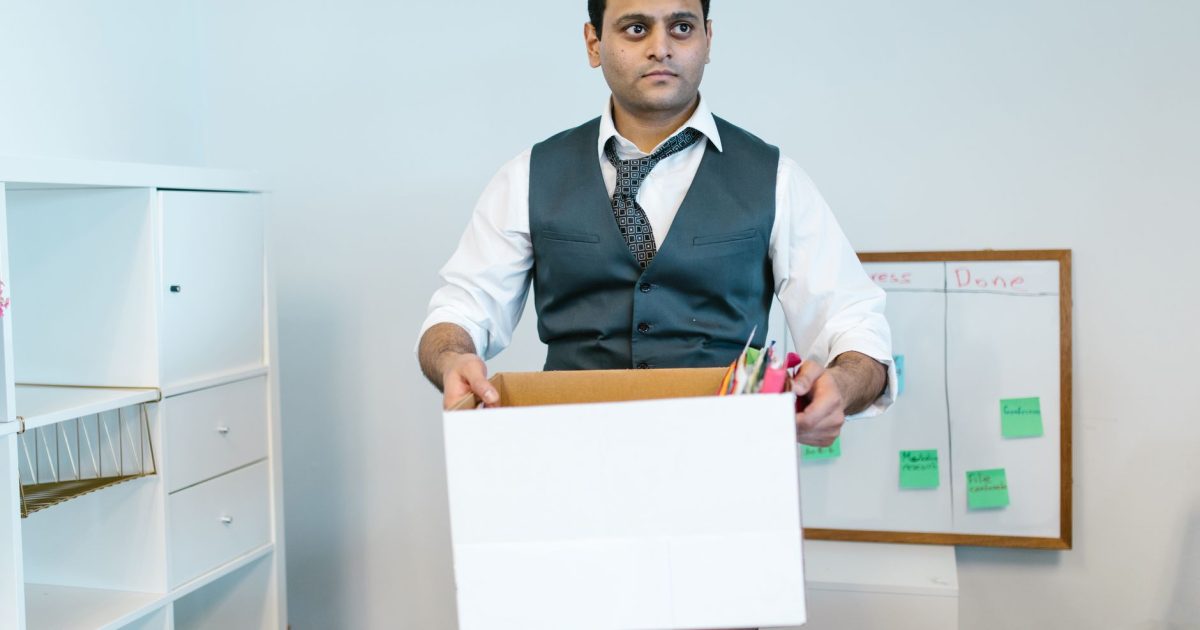
Nadie quiere pensar en esto, y por eso casi nadie está preparado. La paradoja es que la preparación cuesta muy poco cuando no la necesitas y vale muchísimo cuando sí.
No se trata de vivir con miedo. Se trata de dedicarle una tarde ahora para que, si algún día pasa, la diferencia entre un susto y una crisis ya esté hecha.
Lo que hay que tener antes
El fondo de emergencia
Es la pieza principal y no tiene sustituto. Entre tres y seis meses de gastos básicos, no de tu sueldo: solo lo imprescindible para vivir.
Seis meses si tienes ingreso variable, trabajas en un sector inestable o eres el único ingreso de la casa. Tres si tienes contrato estable y otro ingreso en casa.
Y debe estar donde puedas sacarlo el mismo día, sin penalización. Un fondo de emergencia invertido en algo que puede caer justo cuando lo necesitas no es un fondo de emergencia.
Si no lo tienes, la guía de cómo crear un fondo de emergencia desde cero explica cómo empezar.
Saber cuál es tu número
Calcula hoy cuánto necesitas al mes para sobrevivir. Vivienda, servicios, comida, transporte, salud, cuotas mínimas. Sin ocio, sin extras.
Esa cifra hace dos cosas: te dice cuánto fondo necesitas y, si llega el día, te dice exactamente cuántos meses de margen tienes. Saberlo cambia por completo la manera de tomar decisiones bajo presión.
Los papeles, juntos
Una carpeta —física o digital— con: contratos laborales, últimos recibos de sueldo, tu CV actualizado, títulos y certificados, referencias de jefes o compañeros, y los datos de contacto de tu área de personal.
Reunir todo eso el día que te lo comunican, con la cabeza revuelta y a veces sin acceso al correo de la empresa, es mucho más difícil de lo que parece.
Y saca copia de lo que esté solo en el correo del trabajo, ahora. Ese acceso se corta el mismo día.
La red de contactos, antes de necesitarla
La mayoría de los trabajos se consiguen por contacto, y el peor momento para construir contactos es cuando estás desempleado y con prisa.
No hace falta nada elaborado: mantener el trato con antiguos compañeros, tener tu perfil profesional actualizado y responder cuando alguien te escribe. Es mantenimiento, no campaña.
Conocer tus derechos
Infórmate de qué te corresponde según el tipo de contrato que tienes: preaviso, indemnización, prestación por desempleo, vacaciones no disfrutadas. Varía mucho según el país y el tipo de relación laboral, así que consúltalo para el tuyo.
Saberlo antes evita firmar algo apresurado el día que te lo plantean.
Reduce lo que te ata
Cada compromiso fijo a largo plazo reduce tu margen de maniobra: cuotas largas, compras financiadas, servicios con permanencia. No hay que renunciar a todo, pero conviene saber cuánto de tu gasto mensual es imposible de detener.
Si llega el día: las primeras 48 horas
No firmes nada en el momento. Es lo más importante. Tienes derecho a leerlo con calma y, si hace falta, a que alguien lo revise. La prisa siempre juega en contra de quien la sufre.
Pide todo por escrito: la comunicación, las condiciones, las cifras.
Descarga lo tuyo del correo y del equipo antes de que corten el acceso: contactos, tus documentos, certificados. Lo tuyo, no información de la empresa.
Pregunta qué te van a pagar y cuándo. Finiquito, vacaciones pendientes, partes proporcionales.
Y pide referencias mientras la relación está fresca. Un correo de tu jefe diciendo qué hiciste bien vale mucho más pedido esa semana que seis meses después.
La primera semana
Tramita la prestación por desempleo si te corresponde, cuanto antes. En muchos sitios hay plazos y perderlos cuesta dinero.
Recorta el gasto ya, no dentro de un mes. Es el momento de suspender lo variable: suscripciones, servicios prescindibles, compromisos que puedas pausar. Volver a contratar es fácil; recuperar meses de fondo, no.
Avisa a quien haga falta. Si tienes cuotas que no vas a poder pagar, llamar antes de fallar el primer pago cambia por completo la negociación.
Y date un par de días. Empezar a buscar trabajo el mismo día, en estado de shock, produce candidaturas malas y un desgaste inútil.
Cómo administrar el margen
Reparte el fondo por meses, no lo mires como un total. Un total grande engaña; "tengo cinco meses" ordena las decisiones.
No aceptes lo primero por pánico si tienes margen. Un mal encaje se paga durante años.
Pero no esperes al último mes. El momento de bajar el listón es cuando te queda un tercio del margen, no cuando se acabó.
Y trata la búsqueda como un trabajo: horario, objetivos por semana, y descanso. Buscar sin estructura durante meses agota más que trabajar.
Lo esencial
- Tres a seis meses de gastos básicos, disponibles el mismo día.
- Calcula hoy tu número mínimo mensual. Es lo que ordena todo lo demás.
- Ten una carpeta con contratos, recibos, CV, títulos y referencias.
- Copia ahora lo tuyo del correo del trabajo. Ese acceso se corta el día uno.
- Cuida los contactos antes de necesitarlos.
- Si llega el día: no firmes en el momento y pide todo por escrito.
- Pide referencias esa misma semana, no meses después.
- Recorta el gasto de inmediato y avisa a quien te preste antes de fallar un pago.
- Baja el listón cuando quede un tercio del margen, no al final.
Una tarde de preparación hoy es lo que separa un mal trimestre de un problema que tarda años en cerrarse.